L’essentiel
Une déclaration sur l’honneur d’abord
Pour les principaux motifs d’exclusion, une déclaration sur l’honneur constitue une preuve suffisante au stade de la candidature.
Les justificatifs à l’attributaire pressenti
L’acheteur ne peut exiger que du seul candidat auquel il envisage d’attribuer le marché qu’il justifie ne pas relever d’un motif d’exclusion.
Un délai à respecter
Le candidat qui ne produit pas les pièces dans le délai fixé est éliminé, et l’acheteur sollicite le candidat classé suivant.
Pas de pièces en double
Vous n’avez pas à fournir les documents que l’acheteur peut obtenir gratuitement par un système électronique ou un espace de stockage numérique, ni ceux déjà transmis au même service et toujours valables.
01Déclaration sur l’honneur ou justificatifs : qui fournit quoi
Le Code de la commande publique distingue deux moments. Au dépôt de la candidature, vous attestez sur l’honneur que vous ne relevez d’aucune interdiction de soumissionner : cette déclaration figure dans le DC1 et dans le DUME. Pour les principaux motifs d’exclusion, l’article R2143-6 la reconnaît comme une preuve suffisante.
Les justificatifs eux-mêmes ne peuvent être exigés que du seul candidat auquel l’acheteur envisage d’attribuer le marché (article R2144-4). Lorsque l’acheteur limite le nombre de candidats admis à présenter une offre, ces vérifications ont lieu au plus tard avant l’envoi de l’invitation à soumissionner. Les capacités, elles, peuvent être vérifiées à tout moment et au plus tard avant l’attribution.
Si le candidat ne produit pas les pièces demandées dans le délai imparti, ou s’il fournit des informations fausses, sa candidature est déclarée irrecevable et il est éliminé. Lorsque la vérification intervient après le classement des offres, l’acheteur sollicite le candidat suivant (article R2144-7). Un oubli d’attestation peut donc faire perdre un marché déjà gagné.
02Attestation fiscale, attestation de vigilance et Kbis
La régularité fiscale et sociale se prouve par des certificats délivrés par les administrations et organismes compétents (article R2143-7). L’attestation de régularité fiscale s’obtient en ligne dans l’espace professionnel impots.gouv.fr, rubrique « Attestation fiscale », pour les entreprises soumises à l’impôt sur les sociétés et assujetties à la TVA. Les entreprises à l’impôt sur le revenu utilisent le formulaire n° 3666-SD, adressé au service des impôts des entreprises par la messagerie sécurisée. L’attestation n’est délivrée que si vous êtes à jour de vos déclarations et paiements.
L’attestation de vigilance, délivrée en ligne par l’URSSAF, prouve que vous avez souscrit vos déclarations sociales et payé vos cotisations. Elle porte un code de sécurité qui permet à l’acheteur d’en vérifier l’authenticité sur urssaf.fr. Le Code du travail impose au donneur d’ordre de l’obtenir à la signature du contrat puis tous les six mois jusqu’à la fin de son exécution, datée de moins de six mois.
Le même article du Code du travail prévoit la preuve de votre immatriculation lorsqu’elle est obligatoire : extrait Kbis du registre du commerce et des sociétés ou extrait du registre national des entreprises pour une activité artisanale. Pour les motifs liés aux procédures collectives, vous communiquez votre numéro d’identification, qui permet à l’acheteur de consulter les informations en ligne ; en cas de redressement judiciaire, joignez la copie du jugement.
- Attestation de régularité fiscale (en ligne ou formulaire n° 3666-SD)
- Attestation de vigilance URSSAF de moins de six mois
- Extrait Kbis ou extrait du registre national des entreprises
- Copie du jugement en cas de redressement judiciaire
- Pièces du Code du travail exigées le cas échéant, comme la liste des salariés étrangers soumis à autorisation de travail
03Assurances et justificatifs de capacité
Les conditions de participation se vérifient avec les renseignements et documents prévus par l’arrêté annexé au Code, et l’acheteur ne peut exiger que ceux-là. Pour la capacité économique et financière, il peut notamment demander le chiffre d’affaires et la preuve d’une assurance des risques professionnels pertinents. Pour les marchés de travaux, prévoyez aussi votre attestation d’assurance décennale lorsque votre activité y est soumise.
Les attestations d’assurance doivent couvrir l’activité objet du marché et la période en cours : une attestation de l’an dernier, ou qui ne mentionne pas l’activité concernée, pose problème. Pour la capacité technique, l’acheteur peut demander des références, des certificats de qualification ou des titres d’études du personnel. Le RC précise toujours la liste exacte des pièces demandées.
Pour les consultations lancées depuis le 1er janvier 2026, le chiffre d’affaires minimal exigé ne peut pas dépasser une fois et demie le montant estimé du marché ou du lot, contre deux fois auparavant, sauf justification liée à l’objet du marché ou à ses conditions d’exécution. Si votre chiffre d’affaires est insuffisant, les capacités d’un partenaire de groupement peuvent s’additionner aux vôtres.
04Les interdictions de soumissionner
Les interdictions de soumissionner obligatoires sont prévues aux articles L2141-1 et suivants du Code. Elles visent notamment les personnes condamnées définitivement pour certaines infractions, celles qui n’ont pas satisfait à leurs obligations fiscales et sociales, celles qui font l’objet d’une liquidation judiciaire et certaines infractions au droit du travail. L’acheteur doit écarter un candidat qui en relève.
Le Code prévoit aussi des exclusions à l’appréciation de l’acheteur, par exemple en cas de manquement grave lors de l’exécution d’un contrat antérieur ayant donné lieu à une sanction, de tentative d’influer indûment sur la procédure ou de conflit d’intérêts. En groupement, chaque membre doit fournir ses propres déclarations et justificatifs, et les entreprises sur les capacités desquelles vous vous appuyez sont vérifiées de la même façon.
Ne signez donc jamais la déclaration sur l’honneur à la légère. Une déclaration inexacte expose à l’élimination de la candidature, et l’acheteur vérifie les informations déclarées au plus tard avant l’attribution. Si un doute existe sur la situation d’un associé, d’un dirigeant ou d’un membre du groupement, réglez-le avant le dépôt.
05Organiser ses attestations pour ne jamais être pris de court
Vous n’êtes pas tenu de fournir les documents que l’acheteur peut obtenir directement par un système électronique gratuit administré par un organisme officiel, ou par un espace de stockage numérique, à condition que le dossier de candidature indique les informations nécessaires pour y accéder gratuitement (article R2143-13). Les coffres-forts proposés par certains profils d’acheteur ou par des services privés reposent sur ce principe.
Vous n’avez pas non plus à redonner les documents déjà transmis au même service acheteur lors d’une précédente consultation, s’ils demeurent valables (article R2143-14). Signalez-le dans votre candidature. Tenez un dossier d’attestations à jour, avec leurs dates de validité, et renouvelez l’attestation de vigilance tous les six mois pour répondre en quelques minutes lorsque l’acheteur vous désigne attributaire pressenti.
Le même réflexe vaut pour vos sous-traitants et cotraitants : demandez-leur leurs attestations dès la préparation de l’offre. Leur retard deviendrait le vôtre au moment où l’acheteur fixe le délai de production des pièces.
- Un dossier unique avec chaque attestation et sa date de validité
- Un rappel tous les six mois pour l’attestation de vigilance
- Les accès aux coffres-forts numériques indiqués dans la candidature
- Les attestations de vos cotraitants et sous-traitants réunies à l’avance
Les principales pièces demandées à l’attributaire pressenti
| Pièce | Ce qu’elle prouve | Où l’obtenir |
|---|---|---|
| Attestation de régularité fiscale | Déclarations et paiements fiscaux à jour | Espace professionnel impots.gouv.fr ou formulaire n° 3666-SD |
| Attestation de vigilance | Déclarations sociales et cotisations à jour | Espace en ligne URSSAF ; vérifiable par code de sécurité |
| Extrait Kbis ou RNE | Immatriculation de l’entreprise | Greffe du tribunal de commerce ou registre national des entreprises |
| Attestation d’assurance | Couverture des risques professionnels pertinents | Votre assureur |
| Jugement de redressement judiciaire | Autorisation de poursuivre l’activité | Copie du jugement, le cas échéant |
Pas à pas
- 1
Vérifiez dans le RC la liste des pièces de candidature et celles demandées à l’attributaire pressenti.
- 2
Remplissez la déclaration sur l’honneur du DC1 ou du DUME pour chaque membre du groupement.
- 3
Téléchargez votre attestation de régularité fiscale et votre attestation de vigilance à jour.
- 4
Rassemblez Kbis ou extrait RNE et attestations d’assurance couvrant l’activité du marché.
- 5
Indiquez les documents accessibles en ligne ou déjà transmis au même acheteur.
- 6
Dès la demande de l’acheteur, transmettez les pièces bien avant la fin du délai fixé.
Les erreurs à éviter
- Joindre des attestations périmées ou une attestation d’assurance de l’année précédente.
- Découvrir une dette fiscale ou sociale au moment où l’acheteur demande les attestations.
- Dépasser le délai fixé par l’acheteur pour produire les pièces de l’attributaire pressenti.
- Oublier les pièces d’un membre du groupement ou d’un sous-traitant dont vous utilisez les capacités.
- Fournir une attestation d’assurance qui ne mentionne pas l’activité objet du marché.
Avec iaMarchés
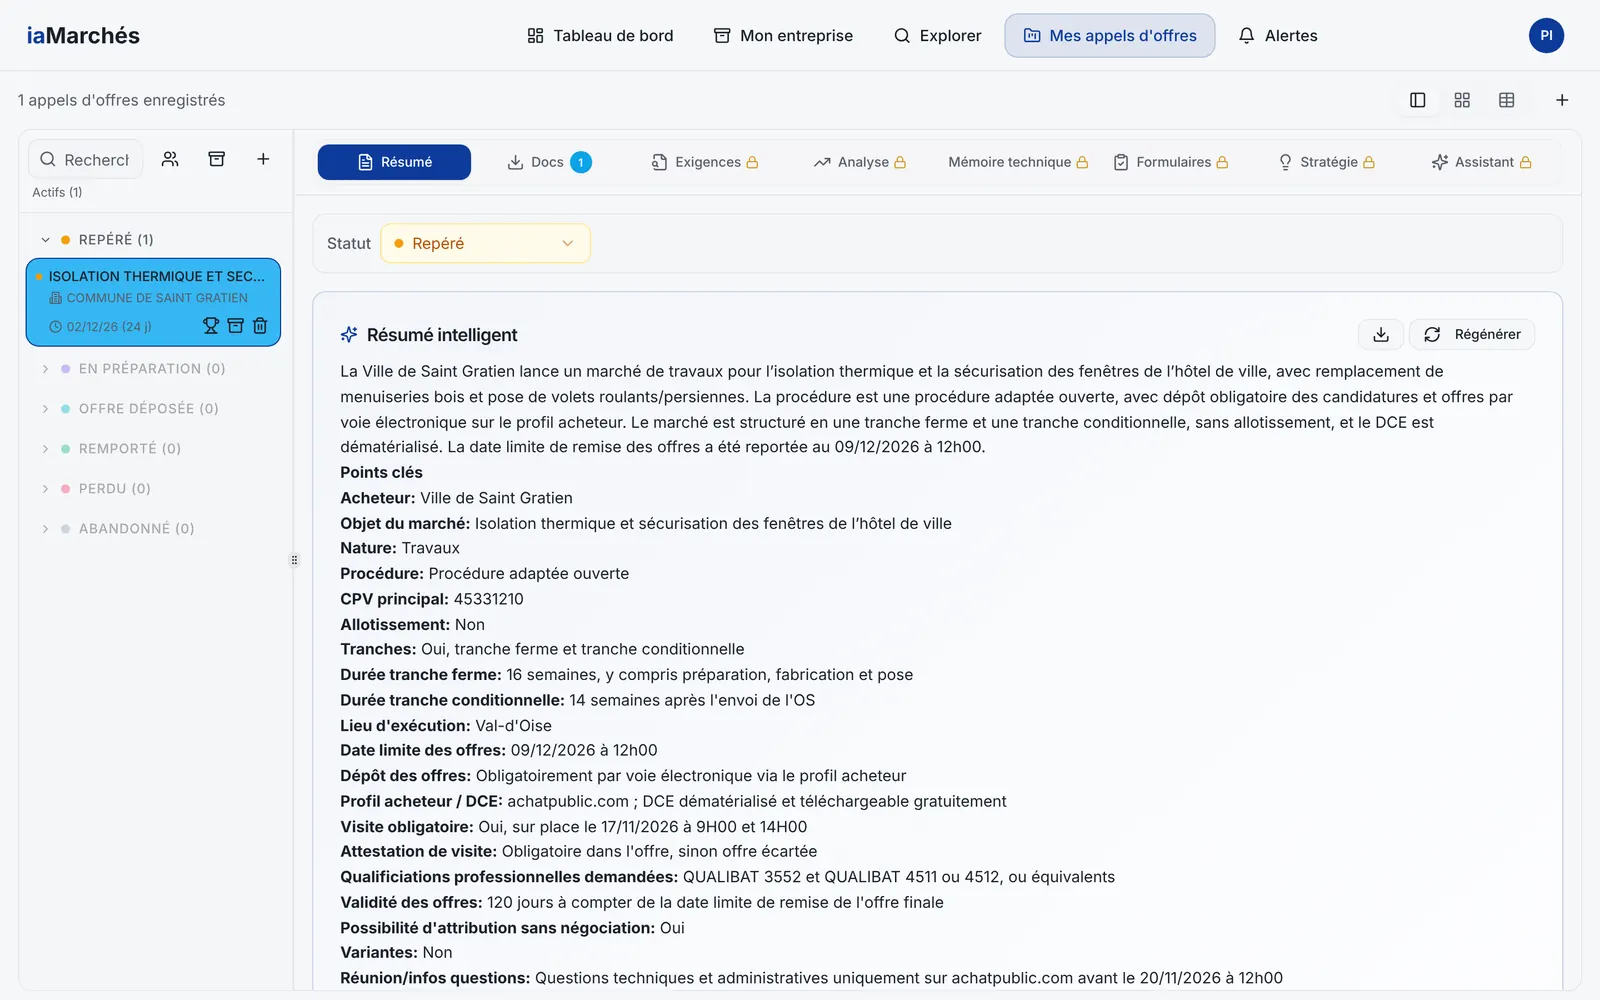
La liste des pièces exigées, avec sa page source
Avec l’offre Pro, l’IA d’iaMarchés liste les pièces de candidature exigées par le DCE, avec le document et la page d’où vient chaque exigence. Dès l’offre Starter, le DC1, le DC2 et le DUME sont préremplis avec les données de votre entreprise.
Sources et textes de référence
- Légifrance — Code de la commande publique, documents justificatifs et moyens de preuve (articles R2143-5 à R2143-15)
- Légifrance — Code de la commande publique, modalités de vérification (articles R2144-1 à R2144-7)
- Légifrance — Code du travail, article D8222-5
- impots.gouv.fr — Comment obtenir une attestation de régularité fiscale pour mon entreprise ?
- Marché-public.fr — Décret n° 2025-1383 du 29 décembre 2025
Ce guide est une information pratique, pas un conseil juridique. Les documents de la consultation (avis, RC, CCAP) priment toujours.